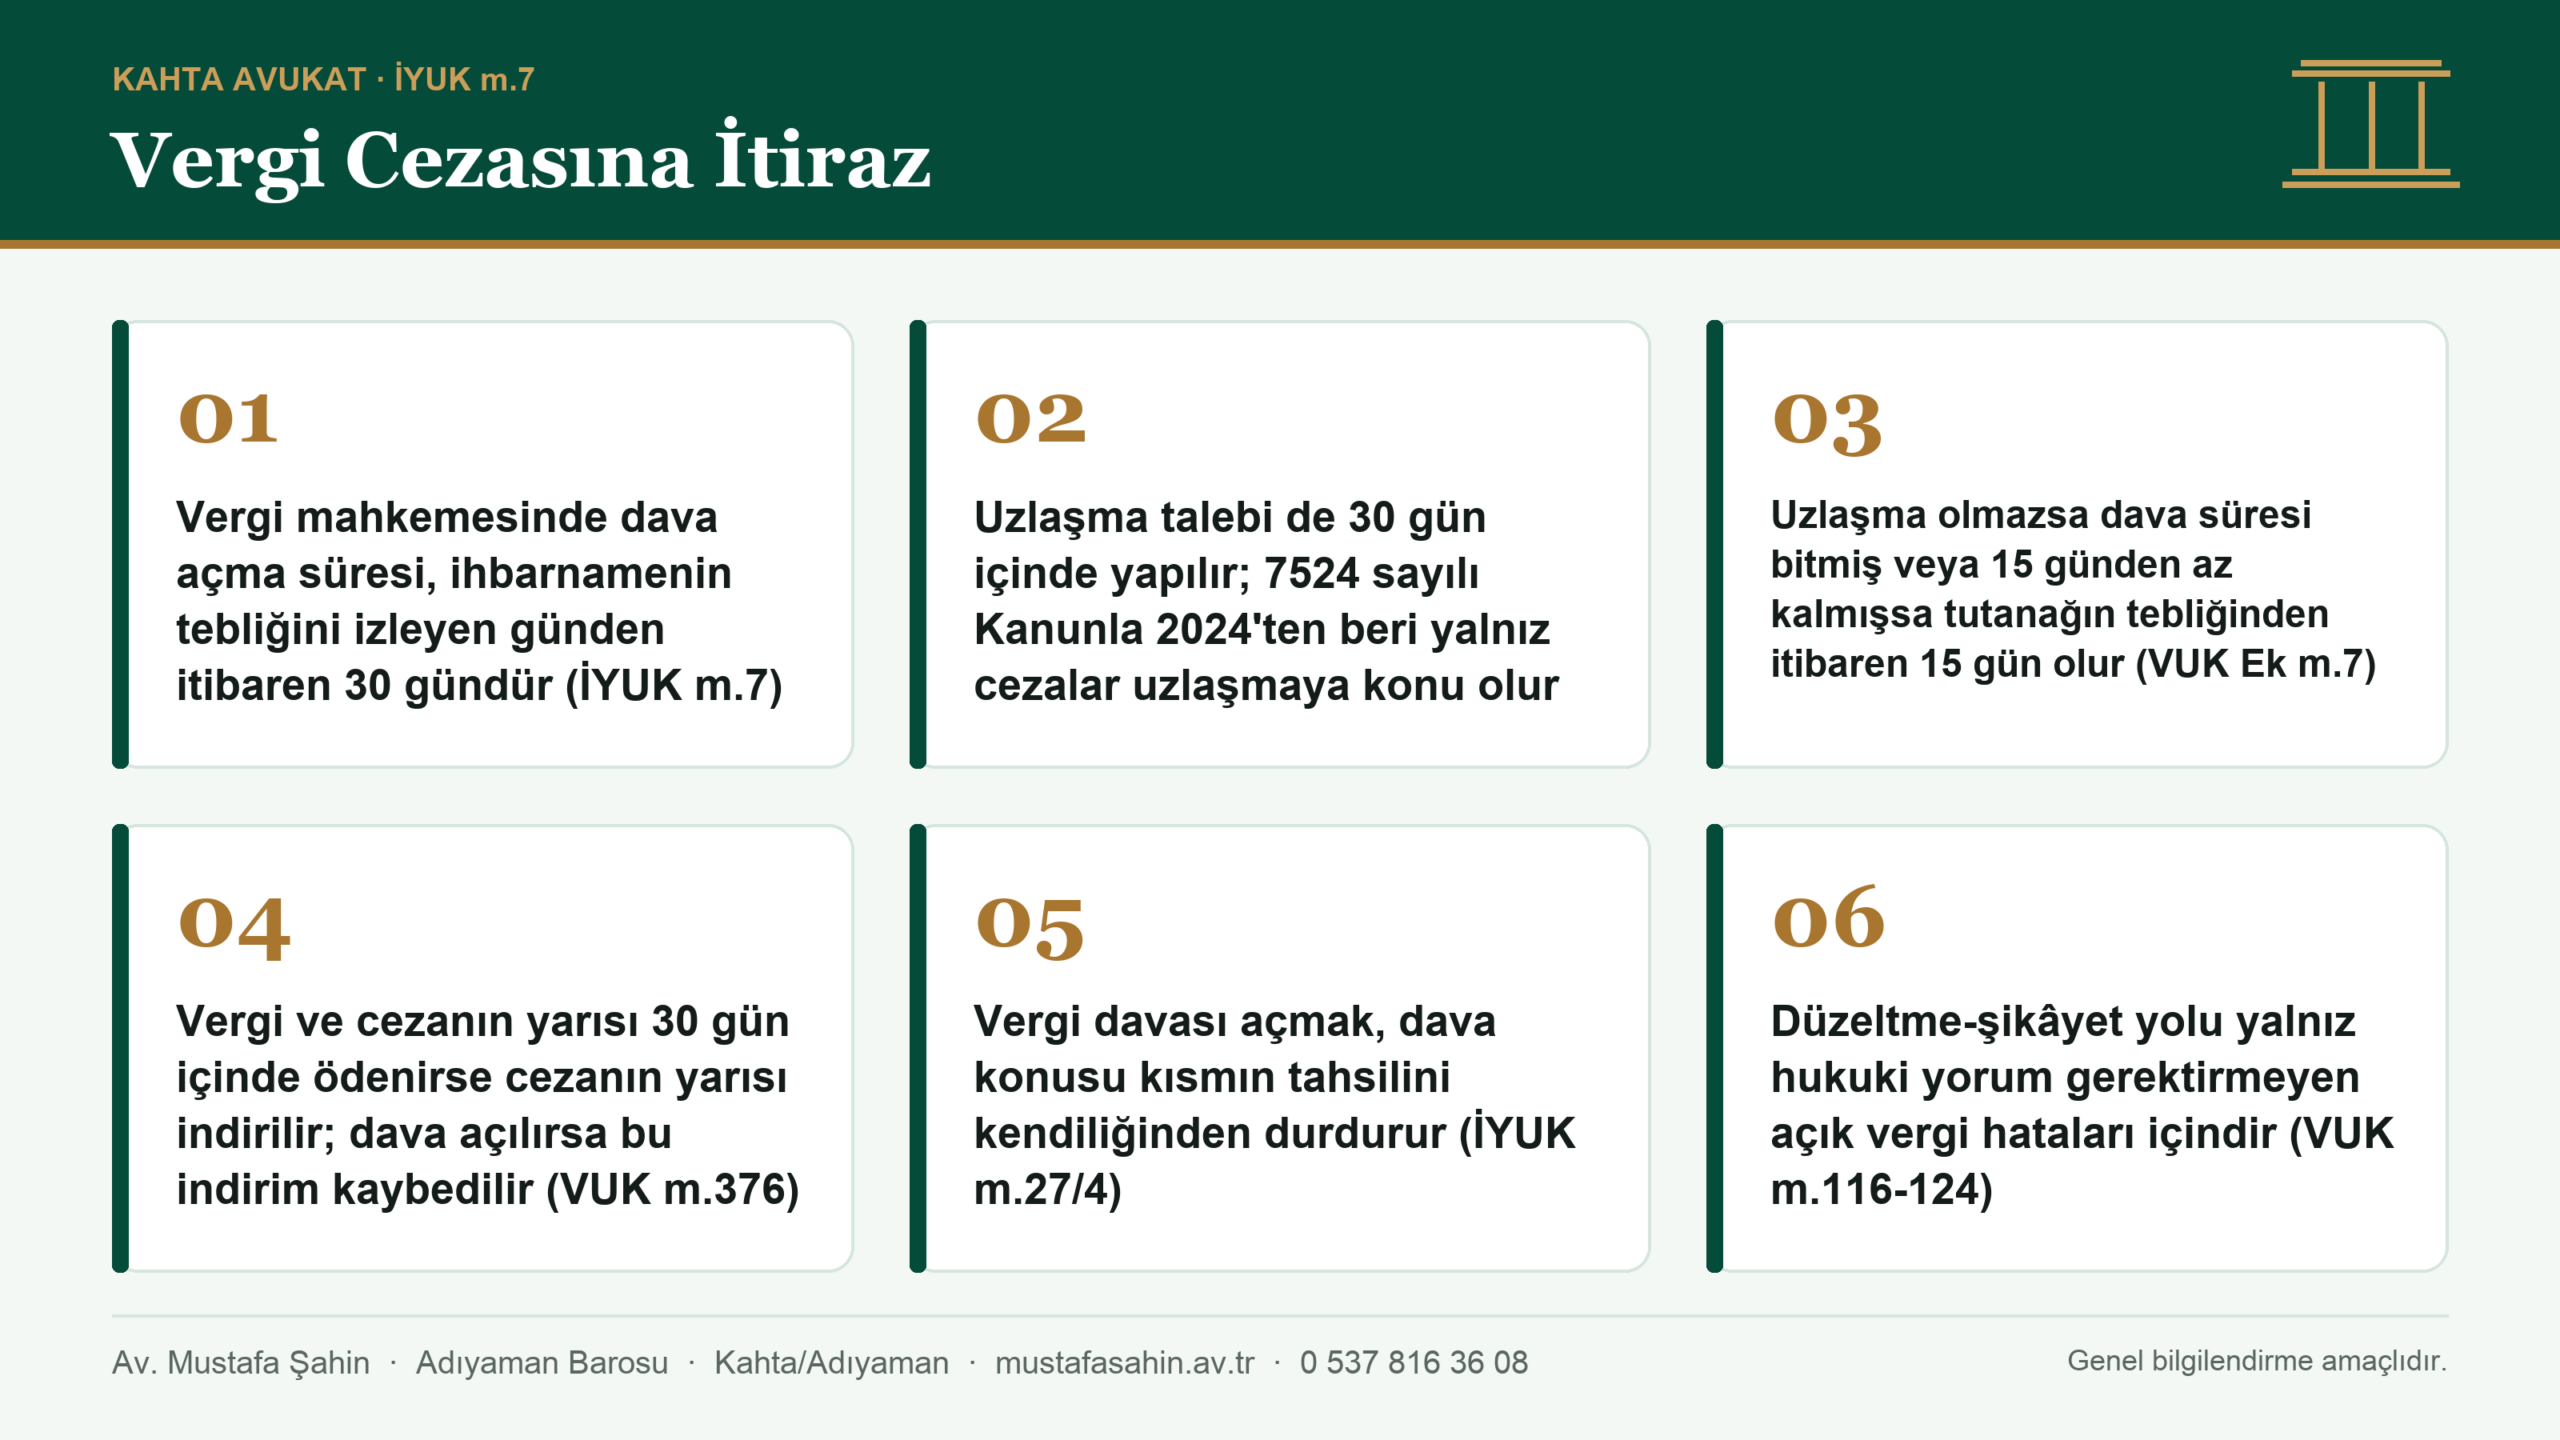
Kısa cevap: Vergi davası, vergi dairesinin tarh ettiği vergiye veya kestiği vergi cezasına karşı vergi mahkemesinde açılan iptal davasıdır. Vergi ve ceza ihbarnamesi tebliğ edilen mükellefin önünde 30 günlük bir süre vardır. Bu sürede cezanın yarısının indirilmesini isteyebilir, ceza için uzlaşma talep edebilir ya da dava açabilir. Dava açılması dava konusu tutarın tahsilini durdurur (2577 sayılı İYUK m.27/4). Süre kaçırılırsa yalnız açık vergi hataları için düzeltme ve şikâyet yolu kalır.
Önemli noktalar
- Dava açma süresi 30 gündür ve ihbarnamenin tebliğini izleyen günden başlar; e-tebligatta tebliğ, iletimi izleyen 5. günün sonunda yapılmış sayılır.
- 7524 sayılı Kanunla 2 Ağustos 2024’ten beri vergi aslı uzlaşmaya konu edilemez; uzlaşma yalnız cezalar içindir.
- Uzlaşma sağlanamazsa dava süresi, tutanağın tebliğinden itibaren en az 15 gün olur.
- 30 gün içinde ödeme taahhüdüyle cezanın yarısı indirilir; dava açan bu indirimden yararlanamaz.
Genel iptal davası usulünü ve 60 günlük genel süreyi Kahta iptal davası (idari dava) avukatı sayfamızda anlattık; bu yazı vergiye özgü usule odaklanır. Vergi davası tarhiyatın ve vergi ziyaı cezasının iptali için vergi mahkemesinde açılır; sahte fatura veya defter gizleme nedeniyle asliye ceza mahkemesinde görülen ceza davası ise ayrı bir süreçtir. Onu Kahta vergi kaçakçılığı suçu avukatı yazımızda ele aldık.
Uzlaşma, indirim ve dava seçenekleri için süre ihbarnamenin tebliğinden itibaren yalnız 30 gündür. İhbarname ve inceleme raporuyla süre dolmadan durumunuzu birlikte değerlendirelim.
Vergi Davası Nedir, Hangi İşlemlere Karşı Açılır?
Vergi davası, 213 sayılı Vergi Usul Kanunu (VUK) m.377 uyarınca mükelleflerin ve kendilerine vergi cezası kesilenlerin, tarh edilen vergilere ve kesilen cezalara karşı vergi mahkemesinde açtığı davadır. Dava için verginin tarh edilmiş, cezanın kesilmiş ve bunların ihbarnameyle tebliğ edilmiş olması gerekir (VUK m.378).
Vergi ziyaı cezası, VUK m.344 uyarınca ziyaa uğratılan verginin bir katıdır; VUK m.359’daki fiillerle ziyaa sebebiyet verilmişse üç kat uygulanır.
Kanunun önemli bir sınırı vardır: “Mükellefler beyan ettikleri matrahlara ve bu matrahlar üzerinden tarh edilen vergilere karşı dava açamazlar.” (VUK m.378/2). Bu durumda beyanname ihtirazi kayıtla verilmelidir. Kanunun tam metni 213 sayılı Vergi Usul Kanunu (mevzuat.gov.tr) adresindedir.
Vergi Cezasına İtiraz Süresi Kaç Gündür?
Vergi cezasına itiraz süresi, İYUK m.7 uyarınca vergi mahkemelerinde 30 gündür; idare mahkemelerindeki 60 günlük genel süre vergi uyuşmazlıklarında uygulanmaz. Süre, tebliğ yapılan hâllerde tebliği izleyen günden başlar. Uzlaşma talebi ve cezada indirim başvurusu da aynı 30 gün içinde yapılmalıdır.
Tebliğ tarihi bu yüzden belirleyicidir. Kurumlar vergisi mükellefleri ile ticari, zirai veya mesleki kazancı gerçek usulde vergilendirilenler elektronik tebligat sistemini kullanmak zorundadır ve VUK m.107/A’ya göre “tebliğin bu sistem ile muhatabına iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılır.” Muhtara bırakılan veya ilanla yapılan tebliğlerde sürenin nasıl işlediğini tebligat ulaşmadığında süreler yazımızda anlattık.
Ödeme emri ayrı bir işlemdir: 6183 sayılı Kanun m.58’e göre ona karşı itiraz süresi tebliğden itibaren 15 gündür. Ödeme emrinde gösterilen başvuru mercii mutlaka kontrol edilmelidir.
İhbarname Gelince Hangi Yolu Seçmeli?
Vergi ve ceza ihbarnamesi geldiğinde seçilecek yol, tarhiyatın hukuki dayanağına ve mükellefin itirazının niteliğine göre belirlenir. Kanunun tanıdığı dört imkân birbirini etkiler: indirimden yararlanan uzlaşma isteyemez, uzlaşılan konuda dava açılamaz, dava açan indirimi kaybeder.
Basit bir karar ağacı:
- Tarhiyat açıkça hatalıysa (yanlış dönem, başka kişiye ait matrah, mükerrer vergi): dava açılır; dava süresi geçmişse düzeltme ve şikâyet yolu değerlendirilir.
- Tarhiyat yoruma açıksa ve ceza yüksekse: ceza için uzlaşma istenir; vergi aslına karşı dava süresi ayrıca takip edilir.
- Eksiklik tartışmasızsa: vergi ve cezanın yarısı 30 gün içinde ödenerek cezanın yarısı indirilir.
- Tarhiyat VUK m.359 kapsamındaki fiillere dayanıyorsa: bu cezalar uzlaşmaya konu edilemez; idari dava ile ceza soruşturması birlikte yönetilir.
Vergi ve ceza ihbarnamesinden davaya adım adım
Vergi Uzlaşması Nasıl Yapılır, 2024’te Ne Değişti?
Vergi uzlaşması, VUK Ek m.1 uyarınca idarenin, mükellefle tarhiyat sonrasında ceza miktarı üzerinde anlaşabildiği bir idari usuldür. Uzlaşma talebi “vergi ihbarnamesinin tebliğ tarihinden itibaren otuz gün içinde” yapılır. Talepte kanuna yeterince nüfuz edememe, yanılma, vergi hatası veya yargı kararlarıyla görüş farkı ileri sürülür.
7524 sayılı Kanun (RG 02.08.2024) bu kurumu önemli ölçüde daraltmıştır. Ek m.1 ve tarhiyat öncesi uzlaşmayı düzenleyen Ek m.11’den “tarh edilen vergi” ibaresi çıkarılmıştır. Bugün uzlaşma yalnız vergi ziyaı cezası ile kanundaki tutarı aşan usulsüzlük ve özel usulsüzlük cezaları için yapılabilir; vergi aslı uzlaşmaya konu edilemez.
Uzlaşılan ceza hakkında dava açılamaz (Ek m.6). Uzlaşma sağlanamazsa yeniden talep yapılamaz; ancak idarenin nihai teklifi dava açma süresinin sonuna kadar yazılı olarak kabul edilebilir. VUK m.359’daki fiillere dayanan cezalar uzlaşma kapsamı dışındadır.
Uzlaşma isteyince dava süresi ne olur?
VUK Ek m.7’ye göre süresinde uzlaşma isteyen, uzlaşma talep ettiği ceza için ancak uzlaşma vaki olmazsa dava açabilir. Tutanak tebliğ edildiğinde dava süresi bitmiş veya 15 günden az kalmışsa süre, tutanağın tebliğinden itibaren 15 gün olarak uzar. Vergi aslı artık uzlaşma kapsamında olmadığından, kanun metnine göre verginin kendisine karşı dava süresi uzlaşma sürecinden bağımsız olarak işler; iki sürenin ayrı ayrı takvime alınması gerekir.
Vergi Cezasında Yarı İndirim Ne Zaman Mantıklıdır?
Vergi cezasında yarı indirim, VUK m.376 uyarınca ikmalen, re’sen veya idarece tarh edilen vergiyi ve cezanın yarısını ödeyeceğini ihbarnamenin tebliğinden itibaren 30 gün içinde vergi dairesine bildiren mükellefe tanınan indirimdir. Teminat gösterilirse ödeme vadeden itibaren üç ay içinde de yapılabilir.
İndirimin bedeli dava hakkıdır: “Mükellef veya vergi sorumlusu ödeyeceğini bildirdiği vergi ve vergi cezasını yukarıda yazılı süre içinde ödemez veya dava konusu yaparsa bu madde hükmünden faydalandırılmaz.” (VUK m.376/2). Maddenin eskiden ikinci bir indirim öngören (2) numaralı bendi 7524 sayılı Kanunla yürürlükten kaldırılmıştır.
Örnek hesap: indirim mi, dava mı?
Bir mükellefe 100.000 TL katma değer vergisi ve bir kat (100.000 TL) vergi ziyaı cezası tarh edildiğini varsayalım. VUK m.376’dan yararlanırsa 100.000 TL vergi ile 50.000 TL ceza öder; 50.000 TL ceza silinir. Dava açar ve kaybederse 200.000 TL’nin tamamı ile gecikme faizi istenir. Dava kazanılırsa ikisi de kaldırılır.
VUK Ek m.9’a göre m.376 uygulanan cezalar için uzlaşma yapılmaz; uzlaşma isteyen mükellef tutanağı imzalayıncaya kadar vazgeçip indirimi isteyebilir.
Vergi Davası Açmak Tahsilatı Durdurur mu?
Vergi davası açmak tahsilatı durdurur; bu, idari yargıdaki genel kuralın vergi davalarına özgü istisnasıdır. İYUK m.27/1’e göre dava açılması idari işlemin yürütülmesini durdurmaz. Aynı maddenin dördüncü fıkrası ise vergi uyuşmazlıklarından doğan davaların açılmasının tarh edilen vergi ve cezaların dava konusu edilen bölümünün tahsil işlemlerini durduracağını öngörür.
Tarhiyata karşı dava açan mükellefin ayrıca yürütmenin durdurulması istemesine gerek yoktur; dava derdestken düzenlenen ödeme emri, kesinleşmiş amme alacağı bulunmadığından iptal edilebilir.
İstisnalar maddede sayılmıştır: ihtirazi kayıtla verilen beyannameler üzerine yapılan işlemlere ve ödeme emri gibi tahsilat işlemlerine karşı açılan davalar tahsili durdurmaz; bunlarda yürütmenin durdurulması istenmelidir. İşlemden kaldırılan dosyalarda da tahsil devam eder.
Düzeltme ve Şikâyet Yolu Ne Zaman İşe Yarar?
Düzeltme ve şikâyet yolu, VUK m.116-126 arasında düzenlenen ve dava süresi geçtikten sonra da kullanılabilen sınırlı bir başvuru imkânıdır. Vergi hatası, “vergiye mütaallik hesaplarda veya vergilendirmede yapılan hatalar yüzünden haksız yere fazla veya eksik vergi istenmesi veya alınması”dır (VUK m.116). Kanun bu hataları hesap hataları ve vergilendirme hataları olarak sayar.
Hesap hataları matrah, vergi miktarı ve mükerrerlik hatalarıdır (m.117); vergilendirme hataları ise kişide, mükellefiyette, konuda ve dönemde yapılan hatalardır (m.118). Mükellef önce vergi dairesinden yazılı düzeltme ister (m.122). Dava süresi geçtikten sonra yapılan düzeltme talebi reddedilirse şikâyet yoluyla Hazine ve Maliye Bakanlığına başvurulur (m.124); reddine karşı vergi mahkemesinde dava açılabilir.
Bu yolun sınırı Danıştay kararlarında açıktır: hata, hukuki yorum gerektirmeden ilk bakışta anlaşılabilmelidir. Tarhiyatın dayanağına, delillere veya kanunun yorumuna ilişkin itirazlar “hukuki uyuşmazlık” sayılır ve yalnız süresinde açılan davada ileri sürülebilir.
Kahta’dan Vergi Davası Hangi Mahkemede Açılır?
Kahta’daki bir mükellefin vergi davasında yetkili mahkeme, İYUK m.37 uyarınca vergiyi tarh eden veya cezayı kesen vergi dairesinin bulunduğu yerdeki vergi mahkemesidir. Ödeme emrine karşı davada ödeme emrini düzenleyen, şikâyet yoluyla düzeltme talebinin reddinde ise vergiyi tarh eden dairenin bulunduğu yerdeki vergi mahkemesi yetkilidir.
Adıyaman’ı yargı çevresine alan vergi mahkemesi Hâkimler ve Savcılar Kurulu kararlarıyla belirlenir ve değişebilir; mahkeme adı, ihbarnamedeki başvuru yolu açıklaması ve güncel yargı çevresi kararı kontrol edilerek yazılmalıdır. Kahta’da idare veya vergi mahkemesi bulunmadığından dava dilekçesi, İYUK m.4 uyarınca gönderilmek üzere asliye hukuk hâkimliğine de verilebilir.
Dilekçede verginin türü ve yılı, ihbarnamenin tarih ve numarası ile uyuşmazlık miktarı gösterilir (İYUK m.3). Vergi mahkemesi kararına karşı istinaf süresi tebliğden itibaren 30 gündür (İYUK m.45). Kanunda belirtilen parasal sınırın altında kalan davalarda karar kesindir; bu sınır her yıl yeniden değerleme oranında güncellenir.
Vergi dışındaki idari işlem ve eylemlerden doğan zararlar için 60 günlük süre ve ön başvuru şartını Kahta tam yargı davası yazımızda anlattık.
Uygulamada Sık Yapılan Hatalar
Vergi uyuşmazlıklarındaki hak kayıplarının çoğu esastan değil, süre ve yol seçiminden doğar.
- 60 günlük genel süreye güvenmek: Vergi mahkemesinde süre 30 gündür; idari davalardaki 60 gün vergi ihbarnamesine uygulanmaz.
- Süre geçtikten sonra uzlaşma istemek: Geç uzlaşma başvurusu kaçırılmış dava süresini yeniden başlatmaz.
- Vergi aslı için uzlaşma beklemek: 2024’ten beri vergi aslı uzlaşmaya konu olmadığından verginin kendisine karşı dava süresi ayrıca izlenmelidir.
- Düzeltme yolunu dava yerine görmek: Tarhiyatın dayanağına ilişkin itirazlar düzeltme-şikâyet yoluyla ileri sürülemez.
Danıştay Vergi Davalarında Ne Diyor?
Aşağıdaki kararların tam metinleri okunmuştur; her biri vergi davası usulünün farklı bir yönünü gösterir.
- Danıştay 3. Dairesi’nin 03.03.2025 tarihli, 2023/3260 E., 2025/998 K. sayılı kararı: Tarhiyata karşı dava derdestken düzenlenen ödeme emrinin, İYUK m.27/4 uyarınca tahsil durduğundan kesinleşmemiş alacağın takibi olduğu ve iptali gerektiği yönündeki karar onanmıştır.
- Danıştay 3. Dairesi’nin 13.02.2024 tarihli, 2023/10723 E., 2024/481 K. sayılı kararı: 30 günlük dava süresi dolduktan sonra uzlaşmaya başvurulmasının süreyi uzatmayacağı ve davanın süre aşımından reddedileceği yönündeki karar onanmıştır.
- Danıştay 3. Dairesi’nin 10.04.2025 tarihli, 2025/228 E., 2025/1773 K. sayılı kararı: Dava süresinin bitimine bir gün kala uzlaşmaya başvurulan olayda, dava süresinin, uzlaşmanın vaki olmadığına dair tutanağın tebliğinden itibaren 15 gün olarak hesaplanması esas alınmış; son gün UYAP’a yüklenmeye başlanan dilekçenin 23 saniye gecikmeyle kaydedilmesi nedeniyle davanın süre aşımından reddi mahkemeye erişim hakkına aykırı bulunarak bozulmuştur. Karar oyçokluğuyla verilmiştir. Bu iki karar 7524 sayılı Kanundan önceki tarhiyatlara ilişkindir.
- Danıştay Vergi Dava Daireleri Kurulu’nun 17.09.2025 tarihli, 2023/1151 E., 2025/680 K. sayılı kararı: Süre aşımı nedeniyle davası reddedilen mükellefin düzeltme ve şikâyet başvurusundaki iddiaların açık bir vergilendirme hatası içermediği, hukuki yorum gerektirdiği ve ancak süresinde açılacak bir davada ileri sürülebileceği kabul edilmiştir.
İhbarname, inceleme raporu ve tebliğ belgesiyle görüşmeye gelebilirsiniz. Uzlaşma, indirim ve dava seçeneklerini süreleriyle birlikte dosyanız üzerinden değerlendirelim.
Sıkça Sorulan Sorular
Vergi cezasına itiraz süresi kaç gündür?
Vergi mahkemesinde dava açma süresi, 2577 sayılı İdari Yargılama Usulü Kanunu m.7 uyarınca 30 gündür ve ihbarnamenin tebliğini izleyen günden başlar. Uzlaşma talebi ve VUK m.376 indirim başvurusu da 30 gün içinde yapılır.
Vergi aslı için uzlaşma yapılabilir mi?
Hayır. 7524 sayılı Kanunla (RG 02.08.2024) VUK Ek m.1 ve Ek m.11’den “tarh edilen vergi” ibaresi çıkarılmıştır. Bugün uzlaşma yalnız vergi ziyaı cezası ile kanundaki sınırı aşan usulsüzlük ve özel usulsüzlük cezalarının miktarı için yapılır.
Uzlaşma olmazsa dava süresi nasıl hesaplanır?
VUK Ek m.7’ye göre dava süresi bitmiş veya 15 günden az kalmışsa süre, uzlaşmanın vaki olmadığına dair tutanağın tebliğinden itibaren 15 gün olur. Süre geçtikten sonra yapılan uzlaşma başvurusu süreyi canlandırmaz.
Vergi davası açınca vergi dairesi haciz yapabilir mi?
Tarh edilen vergi ve cezalara karşı vergi mahkemesinde dava açılması, İYUK m.27/4 uyarınca dava konusu bölümün tahsilini durdurur. Dava derdestken düzenlenen ödeme emri iptal edilebilir.
Ceza indirimi mi daha avantajlı, dava mı?
Tarhiyatın dayanağına bağlıdır. VUK m.376 ile vergi ve cezanın yarısı ödenirse cezanın yarısı indirilir; dava açılırsa indirim kaybedilir. Dayanak zayıfsa dava, eksiklik tartışmasızsa indirim daha az maliyetlidir.
Dava süresi kaçtıysa başka yol var mı?
Yalnız açık bir vergi hatası varsa vardır. VUK m.117-118’deki hesap ve vergilendirme hataları için düzeltme, reddinde şikâyet yoluna gidilir. Hukuki yorum gerektiren itirazlar bu yolla ileri sürülemez.
Kahta’da vergi davası nereye açılır?
Yetkili mahkeme, İYUK m.37 uyarınca vergiyi tarh eden veya cezayı kesen vergi dairesinin bulunduğu yerdeki vergi mahkemesidir. Kahta’da idare veya vergi mahkemesi bulunmadığından dilekçe, İYUK m.4 uyarınca asliye hukuk hâkimliği aracılığıyla da verilebilir.
Yazar Hakkında
Av. Mustafa Şahin, Adıyaman Barosu’na kayıtlı avukattır ve Kahta ile Adıyaman merkezde idari yargı ve vergi uyuşmazlıklarında vekillik yürütmektedir. Kahta’da en sık sorulanlar sürenin ne zaman başladığı, uzlaşma ile davanın birlikte nasıl kullanılacağı ve dava açılınca haciz yapılıp yapılamayacağıdır. Bu yazı 5 Kasım 2026 itibarıyla güncel VUK, İYUK ve 6183 sayılı Kanun metinleri ile tam okunmuş Danıştay kararları esas alınarak hazırlanmıştır.
Hukuki Sorumluluk Reddi
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup güncel mevzuat ve yerleşik hukuki uygulama esas alınarak kaleme alınmıştır. İçerikte yer alan değerlendirmeler, somut olayın kendine özgü koşullarına göre farklılık gösterebilecek genel nitelikte açıklamalardır ve hiçbir şekilde hukuki tavsiye niteliği taşımaz, avukat-müvekkil ilişkisi kurmaz. Mevzuat ve içtihatlar zaman içinde değişebileceğinden, somut bir hukuki sorun hakkında adım atmadan önce alanında yetkili bir avukata danışılması önerilir.