
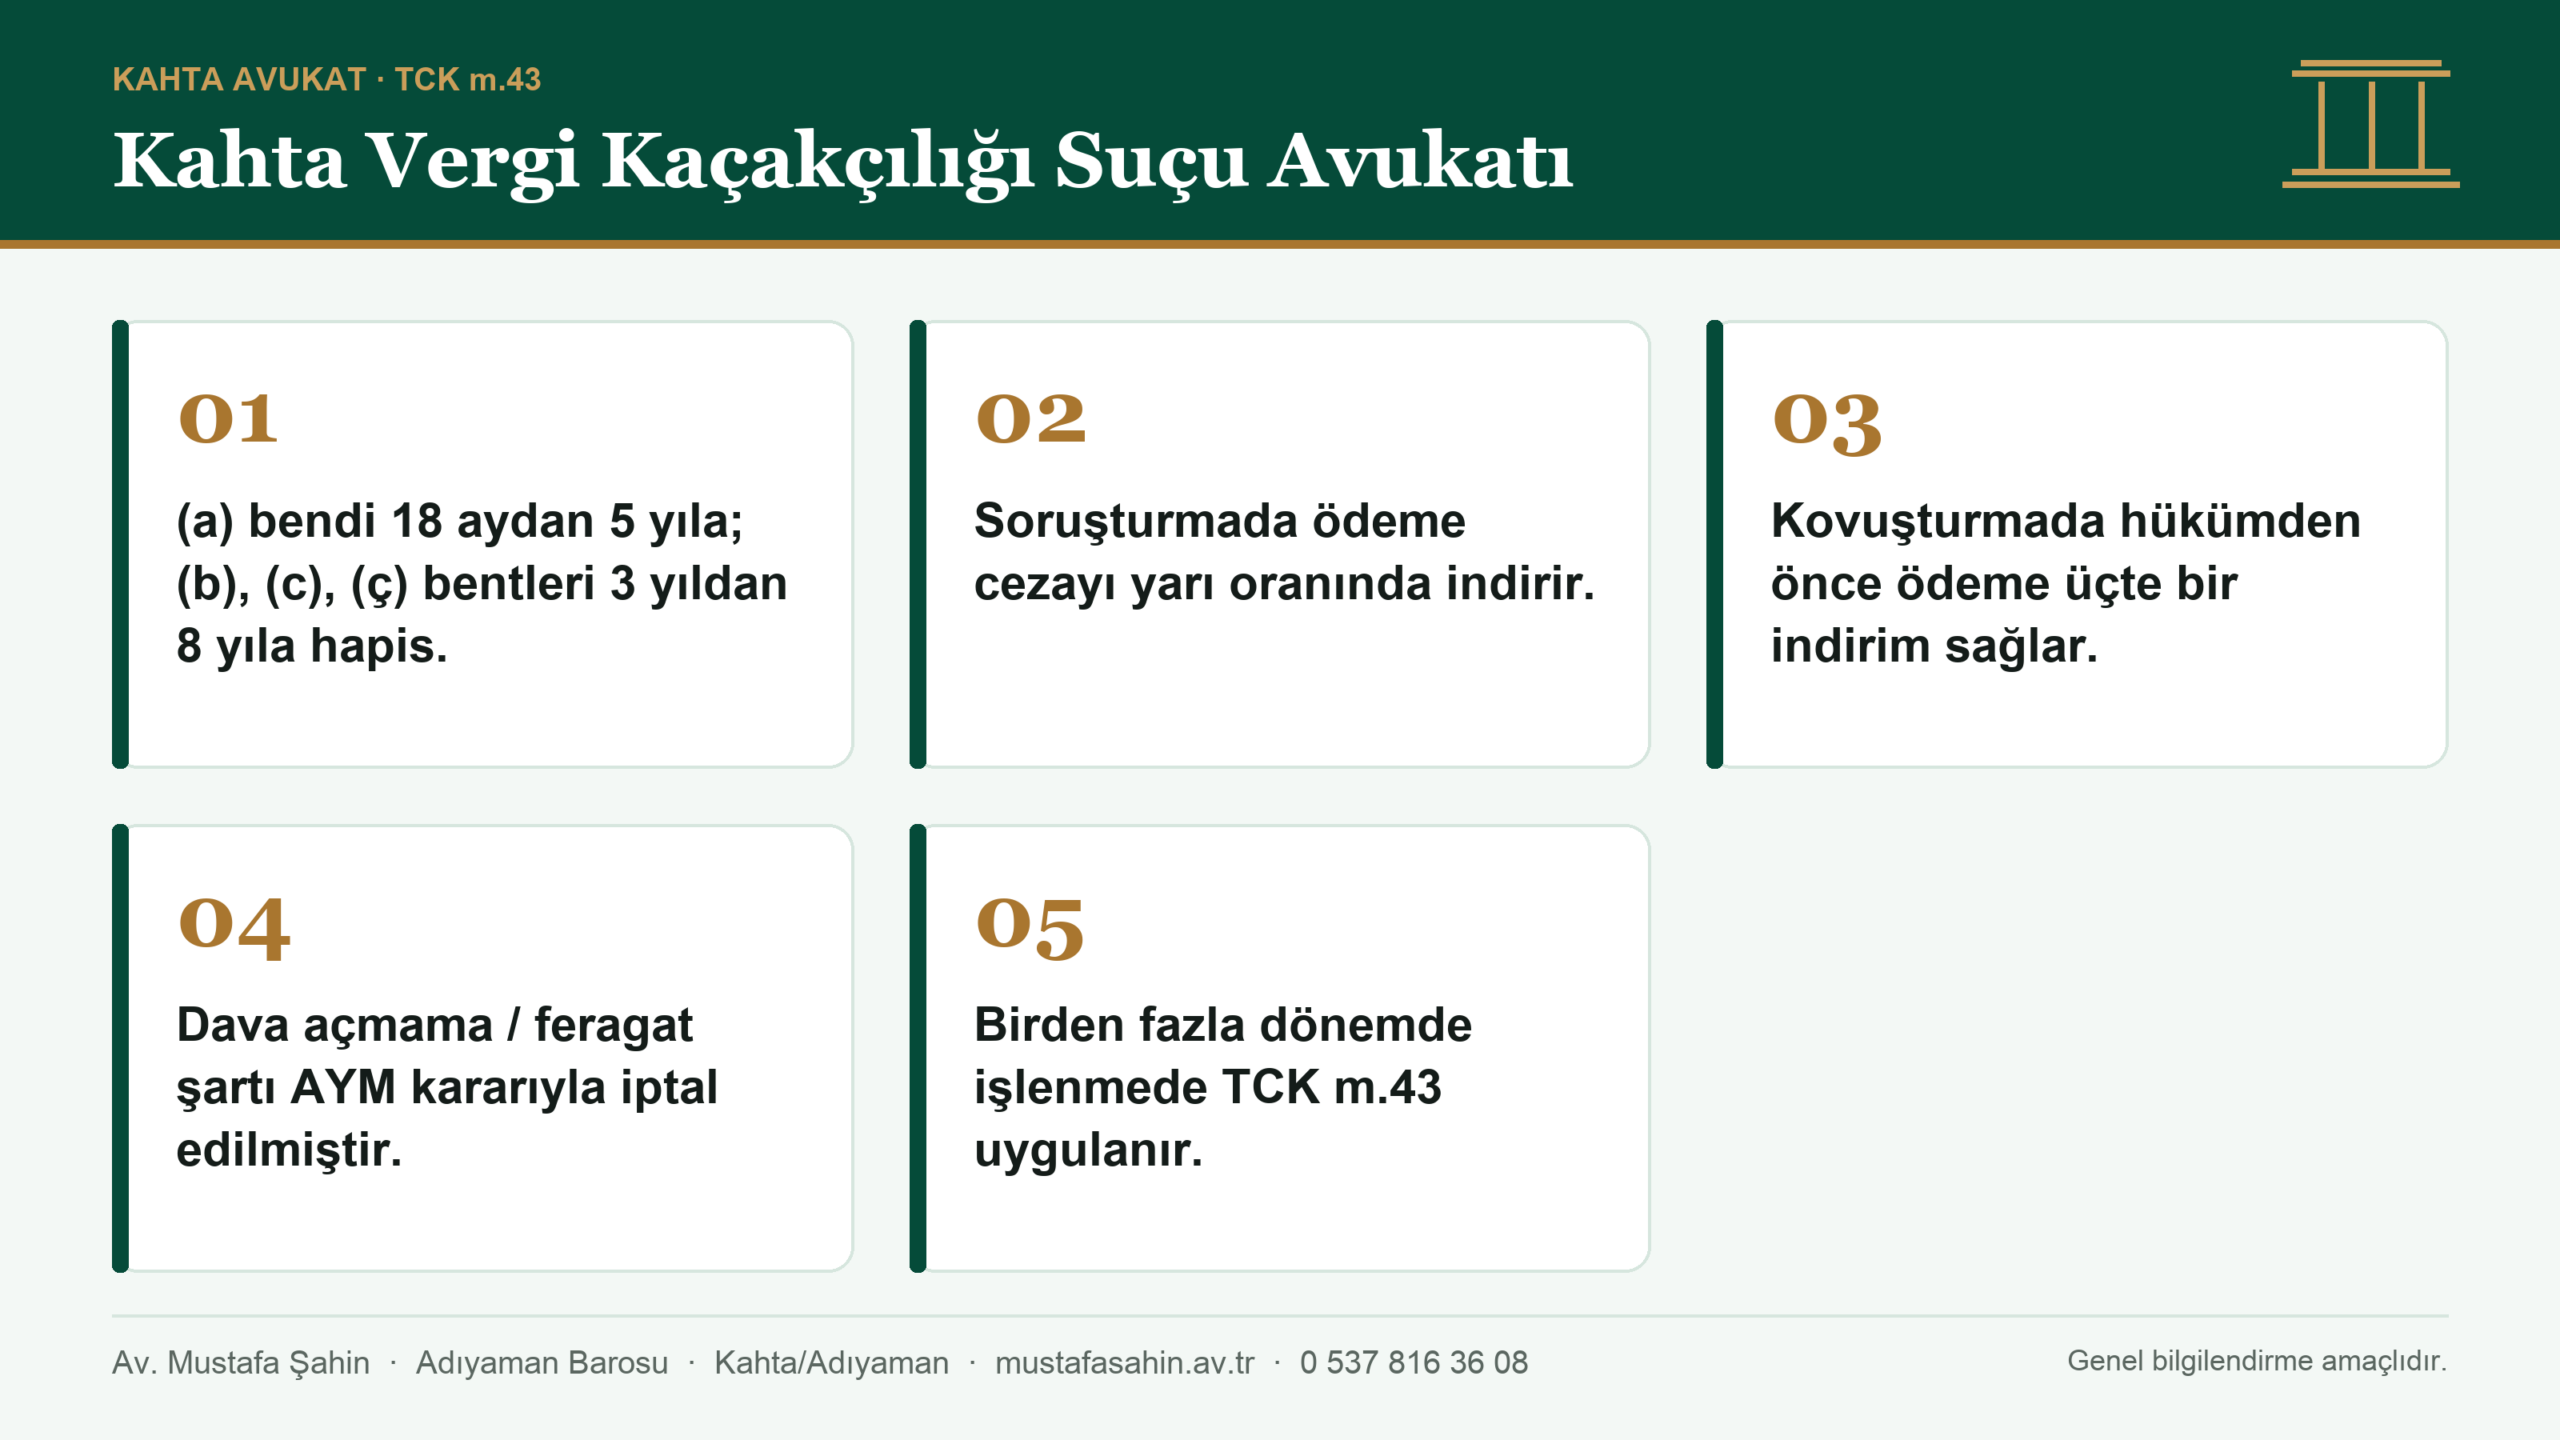
Kısa cevap: Vergi kaçakçılığı suçları VUK m.359’da bentler hâlinde düzenlenmiştir. 8 Nisan 2022 tarihli 7394 sayılı Kanunla cezalar ağırlaştırılmıştır: (a) bendindeki fiiller 18 aydan 5 yıla, (b), (c) ve (ç) bentlerindeki fiiller (sahte belge düzenleme ve kullanma dâhil) 3 yıldan 8 yıla kadar hapis cezasını gerektirir. Aynı Kanunla özel bir etkin pişmanlık düzenlemesi getirilmiştir: ödeme soruşturma evresinde yapılırsa ceza yarı, kovuşturma evresinde hüküm verilinceye kadar yapılırsa üçte bir oranında indirilir. Ayrıca birden fazla dönemde işlenen fiillerde zincirleme suç hükümleri uygulanır.
Önemli güncelleme: Etkin pişmanlıktan yararlanmak için vergi davasından feragat edilmesini arayan şart, Anayasa Mahkemesi’nin 13.09.2023 tarihli kararıyla iptal edilmiştir. Bu nedenle internetteki birçok kaynak güncelliğini yitirmiştir; bugün dava açmış olmak etkin pişmanlığa engel değildir.
Soruşturma ve kovuşturma aşamaları arasındaki fark, cezanın yarısı ile üçte biri arasında bir fark yaratır.
Hangi Fiiller Suç Oluşturur?
VUK m.359, vergi kaçakçılığı suçunu oluşturan fiilleri bentler hâlinde saymıştır. Bu fiiller genel olarak üç grupta toplanabilir:
- Defter ve kayıtlarda hile: Defter ve kayıtlarda hesap ve muhasebe hileleri yapmak, gerçek olmayan veya kayda konu işlemlerle ilgisi bulunmayan kişiler adına hesap açmak, defterlere kaydı gereken hesap ve işlemleri vergi matrahının azalması sonucunu doğuracak şekilde başka defter, belge veya kayıt ortamlarına kaydetmek.
- Belge tahrifi ve gizleme: Defter, kayıt ve belgeleri tahrif etmek veya gizlemek; muhteviyatı itibarıyla yanıltıcı belge düzenlemek veya bu belgeleri kullanmak.
- Sahte belge: Gerçek bir muamele veya durum olmadığı hâlde bunlar varmış gibi belge düzenlemek veya bu belgeleri kullanmak. Uygulamada “naylon fatura” olarak anılan fiil budur.
Bu gruplardan hangisine girildiği ceza aralığını doğrudan belirler. Özellikle “muhteviyatı itibarıyla yanıltıcı belge” ile “sahte belge” ayrımı kritiktir: birincisi gerçek bir işleme dayanmakla birlikte içeriği gerçeğe aykırı belgeyi, ikincisi hiç gerçekleşmemiş bir işlem için düzenlenen belgeyi ifade eder. İkinci kategori belirgin biçimde daha ağır cezalandırılır.
Ceza Aralıkları (7394 s.K. sonrası)
Süreç
VERGİ KAÇAKÇILIĞI DOSYASINDA SÜREÇ
Etkin Pişmanlık ve Anayasa Mahkemesi Kararı
7394 sayılı Kanunla VUK m.359’a eklenen düzenleme, TCK’daki genel etkin pişmanlık hükümlerinden bağımsız, vergi suçlarına özgü bir kurum yaratmıştır. Buna göre, bu maddedeki fiillerle verginin ziyaa uğratıldığının tespitine bağlı olarak tarh edilen verginin, gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısı ve buna isabet eden gecikme zammının ödenmesi şartıyla indirim uygulanır:
- Soruşturma evresinde ödeme yapılırsa verilecek ceza yarı oranında,
- Kovuşturma evresinde hüküm verilinceye kadar ödeme yapılırsa üçte bir oranında indirilir.
Düzenleme ilk hâlinde, bu imkândan yararlanabilmek için mükellefin vergi mahkemesinde dava açmamış olmasını, açmışsa feragat etmesini, kanun yollarına başvurmamasını veya başvurmuşsa vazgeçmesini şart koşuyordu. Anayasa Mahkemesi, E.2022/81, K.2023/153 sayılı ve 13.09.2023 tarihli kararıyla (Resmî Gazete 29.11.2023-32384) bu şartı, idarenin işlemlerini yargı denetimi dışında bırakması gerekçesiyle Anayasa’ya aykırı bularak iptal etmiştir.
Bunun pratik sonucu şudur: mükellef, vergi mahkemesindeki davasını sürdürürken de etkin pişmanlıktan yararlanabilir. İnternetteki pek çok kaynak hâlâ eski şartı aktardığından, bu noktada güncel duruma göre hareket edilmesi gerekir.
Vergi davası ile ceza dosyasının birlikte yönetilmesi için destek alabilirsiniz.
Savunmanın Eksenleri
Birinci eksen nitelendirmedir. Belgenin “sahte” mi yoksa “muhteviyatı itibarıyla yanıltıcı” mı olduğu, ceza aralığını 3-8 yıl ile 18 ay-5 yıl arasında değiştirir. Gerçek bir mal veya hizmet hareketinin varlığı, bu ayrımın temelini oluşturur; bu nedenle ödeme kayıtları, sevk irsaliyeleri, taşıma belgeleri ve stok hareketleri incelenmelidir.
İkinci eksen kasttır. Vergi kaçakçılığı kasten işlenebilen bir suçtur. Muhasebe hatası, kayıt yanlışlığı ya da üçüncü kişilerin düzenlediği belgelerin iyiniyetle kullanılmış olması hâllerinde kastın bulunmadığı ileri sürülebilir. Özellikle sahte belge kullanma iddialarında, mükellefin belgenin sahteliğini bilip bilmediği belirleyicidir.
Üçüncü eksen zincirleme suçtur. Birden fazla takvim yılı veya vergilendirme dönemine ilişkin fiiller, aynı suç işleme kararının icrası kapsamında işlenmişse TCK m.43 uygulanır. Bu, her dönem için ayrı ceza verilmesi yerine tek cezanın artırılarak uygulanması anlamına gelir ve toplam sonucu önemli ölçüde etkiler.
Dördüncü eksen iki sürecin yönetimidir. Vergi mahkemesindeki idari süreç ile ceza mahkemesindeki adli süreç birbirinden bağımsız yürür; ancak vergi yargısındaki tespitler ceza dosyasında değerlendirilebilir. Anayasa Mahkemesi kararı sonrasında bu iki süreci birlikte yürütmek, etkin pişmanlık imkânını kaybetmeden vergi tarhiyatına itiraz edebilmeyi mümkün kılmaktadır.
Sonuç ve Değerlendirme
Vergi kaçakçılığı dosyalarında belirleyici olan dört unsur; belgenin sahte mi yanıltıcı mı olduğu, kastın bulunup bulunmadığı, zincirleme suç hükümlerinin uygulanıp uygulanmayacağı ve etkin pişmanlığın hangi evrede kullanılacağıdır. Soruşturma evresinde yapılan ödemenin cezayı yarı oranında indirmesi, kovuşturmada ise bu oranın üçte bire düşmesi, zamanlamayı kritik hâle getirir. Anayasa Mahkemesi’nin iptal kararı sayesinde vergi davası açmış olmanın artık engel oluşturmaması ise mükellefler bakımından önemli bir imkândır.
Vergi ve Ceza Hukukuyla İlgili Diğer Yazılarımız
İdari işlemlere karşı dava yolu ve süreler için Kahta iptal davası (idari dava) avukatı yazımızı, gümrük mevzuatından doğan suçlar için Kahta kaçakçılık suçu avukatı yazımızı, belge sahteciliği iddiaları için Kahta resmi belgede sahtecilik suçu avukatı yazımızı, ceza yargılamasının genel çerçevesi için Kahta ceza avukatı yazımızı inceleyebilirsiniz. Vergi Usul Kanunu’nun güncel tam metnine Mevzuat Bilgi Sistemi üzerinden ulaşabilirsiniz.
Sıkça Sorulan Sorular
Vergi kaçakçılığı suçunun cezası nedir?
VUK m.359’da fiiller bentler hâlinde sayılmıştır. 7394 sayılı Kanunla yapılan değişiklik sonrasında (a) bendindeki fiiller için on sekiz aydan beş yıla kadar; (b), (c) ve (ç) bentlerindeki fiiller için üç yıldan sekiz yıla kadar hapis cezası öngörülmektedir.
Sahte fatura düzenlemek veya kullanmak hangi bent kapsamındadır?
Sahte belge düzenleme ve kullanma fiilleri daha ağır cezalandırılan bentler kapsamındadır ve üç yıldan sekiz yıla kadar hapis cezasını gerektirir. Muhteviyatı itibarıyla yanıltıcı belge düzenleme veya kullanma ise on sekiz aydan beş yıla kadar hapis cezasını gerektiren bent kapsamında değerlendirilir.
Vergi kaçakçılığında etkin pişmanlık var mıdır?
Evet. 7394 sayılı Kanunla VUK m.359’a TCK’dan bağımsız özel bir etkin pişmanlık düzenlemesi eklenmiştir. Tarh edilen verginin, gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısı ve buna isabet eden gecikme zammının ödenmesi şartına bağlıdır.
Etkin pişmanlık indirimi ne kadardır?
Ödemenin soruşturma evresinde yapılması hâlinde verilecek ceza yarı oranında; kovuşturma evresinde hüküm verilinceye kadar yapılması hâlinde ise üçte bir oranında indirilir.
Etkin pişmanlıktan yararlanmak için vergi davasından vazgeçmek gerekir mi?
Hayır. Bu şartı öngören hüküm, Anayasa Mahkemesi’nin 13.09.2023 tarihli ve E.2022/81, K.2023/153 sayılı kararıyla iptal edilmiştir (RG 29.11.2023-32384). Dolayısıyla vergi mahkemesinde açılmış davadan feragat edilmesi veya kanun yollarından vazgeçilmesi şartı aranmamaktadır.
Birden fazla yıl için işlenen fiillerde ne olur?
7394 sayılı Kanunla eklenen hükme göre, bu maddede düzenlenen suçların birden fazla takvim yılı veya vergilendirme dönemi içinde aynı suç işleme kararının icrası kapsamında işlenmesi hâlinde Türk Ceza Kanunu’nun 43. maddesi, yani zincirleme suç hükümleri uygulanır.
Vergi ziyaı cezası ile hapis cezası arasındaki fark nedir?
Vergi ziyaı cezası idari nitelikte bir yaptırımdır ve vergi idaresince kesilir; buna karşı vergi mahkemesinde dava açılır. VUK m.359 kapsamındaki kaçakçılık ise adli bir suçtur ve ceza mahkemesinde yargılanır. İki süreç birbirinden bağımsız yürür.
Yazıda anlatılanlar genel bilgilendirme amaçlıdır; somut olayınıza özgü bir değerlendirme için bize ulaşabilirsiniz.
Yazar Hakkında
Av. Mustafa Şahin, Adıyaman Barosu’na kayıtlı olarak Adıyaman ve Kahta merkezli çalışmalarında vergi ve ceza hukuku alanlarında da faaliyet göstermektedir. Vergi kaçakçılığı dosyalarında belgenin niteliğinin belirlenmesi, zincirleme suç değerlendirmesi ve etkin pişmanlık evresinin takibi gibi sürecin seyrini etkileyen hususlara özen gösterilmektedir.
Hukuki Sorumluluk Reddi
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup güncel mevzuat ve yerleşik hukuki uygulama esas alınarak kaleme alınmıştır. İçerikte yer alan değerlendirmeler, somut olayın kendine özgü koşullarına göre farklılık gösterebilecek genel nitelikte açıklamalardır ve hiçbir şekilde hukuki tavsiye niteliği taşımaz, avukat-müvekkil ilişkisi kurmaz. Mevzuat ve içtihatlar zaman içinde değişebileceğinden, somut bir hukuki sorun hakkında adım atmadan önce alanında yetkili bir avukata danışılması önerilir.